ついに「自主的な反省」では済まなくなる。
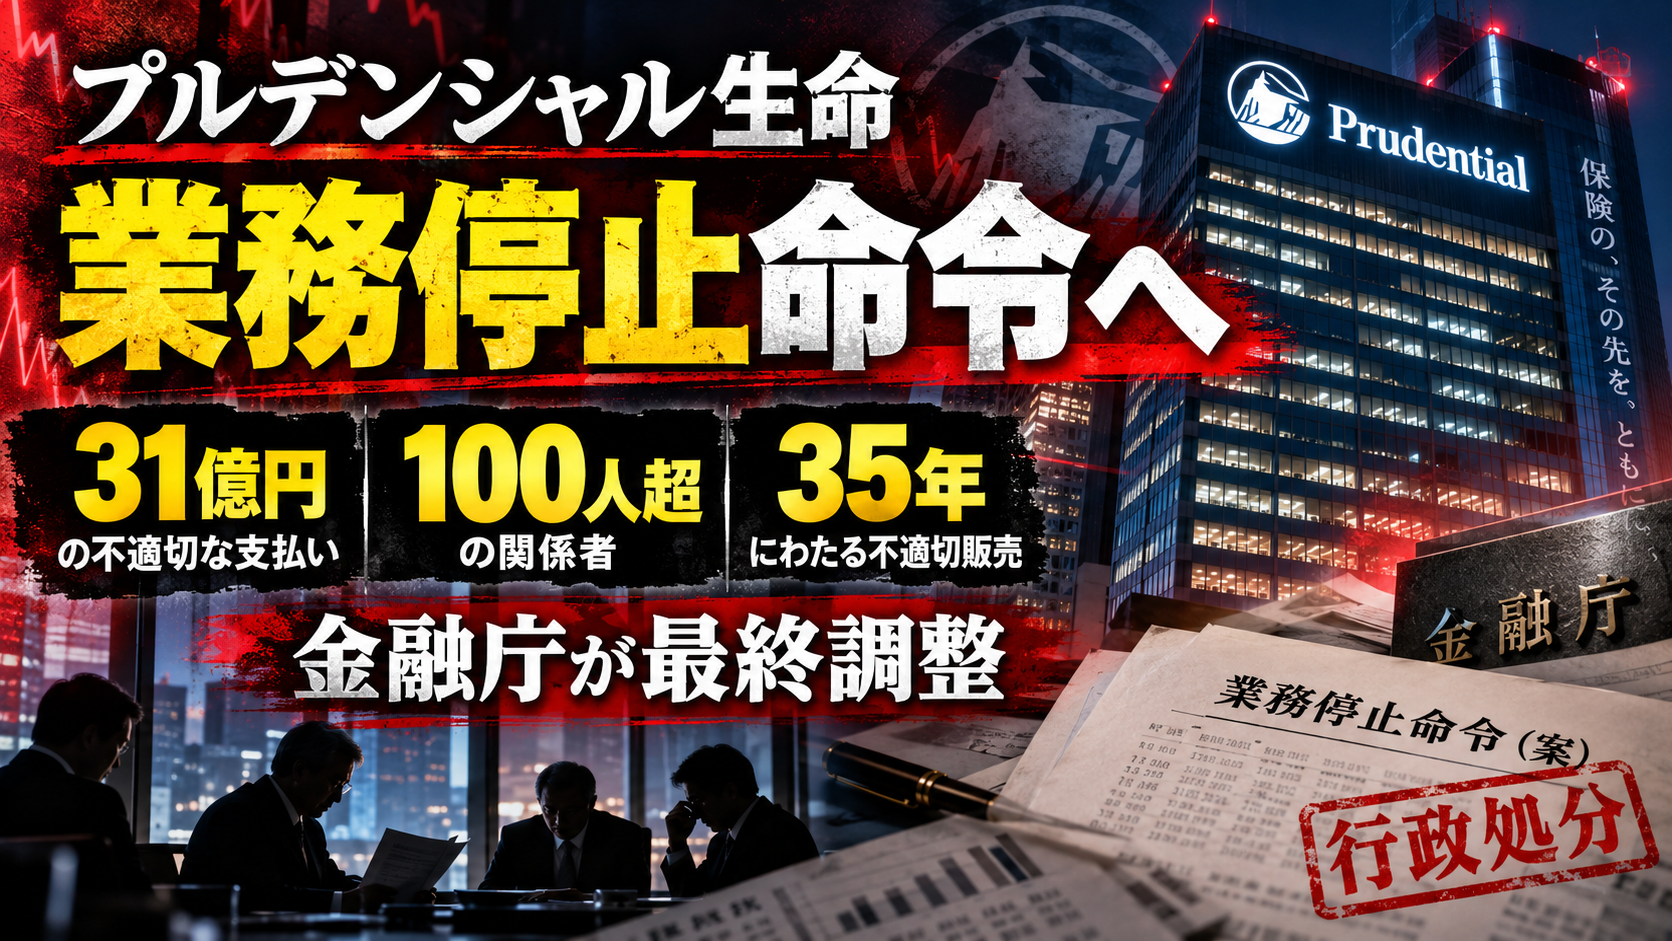
2026年10月2日、金融庁がプルデンシャル生命保険に対し、保険業法に基づく一部業務停止命令を出す方向で最終調整に入ったことが明らかになった。
想定されているのは、数カ月にわたる新規保険契約・募集業務の停止。
ただし、10月2日夜の時点で正式な行政処分がすでに発出されたわけではない。
現在は「業務停止命令を出す方向で調整している」という段階だ。
それでも意味は重い。
なぜならプルデンシャル生命は、すでに2026年2月から自ら新規契約の販売を止めていたからだ。
最初は90日間。
それでも足りず、さらに180日間延長。
11月まで新規営業を自粛する方針だった。
つまり今回、金融庁が検討しているのは、
「会社が自分で営業を止めています」
という状態から、
「行政が営業を止める」
という段階への移行なのである。
なぜ、そこまで来てしまったのか。
その答えをたどると、問題は2026年に突然始まったわけではない。
発覚した不適切行為の起点は、1991年にまでさかのぼる。
31億円、100人超、約500人――数字だけでも異常だった
今年1月、プルデンシャル生命は衝撃的な調査結果を公表した。
社員・元社員による顧客との不適切な金銭取引。
確認された金額は約31億円。
対象となった顧客は約500人。
関与した社員・元社員は100人を大きく超える規模だった。
しかも、一人の社員による一度の大型詐欺ではない。
複数の営業社員が、長期間にわたり、それぞれの顧客との関係を利用して金銭を受け取っていた。
- 投資話
- もうけ話
- 個人的な金銭貸借
- 会社では取り扱っていない金融商品への勧誘
- 会社の制度や保険業務を装った金銭受領
中には、「社員にしか買えない株がある」「絶対利益が出る」「元本を保証する」といった趣旨の説明で金銭を受け取ったケースも明らかになっている。
生命保険会社の営業社員という肩書き。
長年付き合ってきた担当者という信頼。
そして顧客の家族構成や収入、資産状況まで知っている関係性。
本来は保険営業の最大の武器だったはずの「信頼」が、不正に利用された。
会見で何が語られたのか
プルデンシャル生命は一連の問題を受けて会見を開き、調査結果と今後の対応を説明した。
社員ら100人超、約500人の顧客、約31億円という数字が突き付けられた会見の様子は、日テレNEWSがノーカットで公開している。
一人の悪質社員が暴走したという説明では収まらない。
100人を超える社員・元社員が関与した時点で、疑問は「誰がやったのか」から、
「なぜ会社は長年止められなかったのか」
へ移る。
最も恐ろしい数字は「1991年」
金額よりも衝撃的なのが期間だ。
今回の調査で判明した不適切行為の中には、1991年までさかのぼるものがある。
2025年まで確認されているため、実に30年以上。
平成が始まったばかりの時代から、令和までである。
携帯電話が普及する前。
インターネットが一般家庭に広がる前。
バブル崩壊直後。
そんな時代に起きた問題の芽が、2026年になって巨大な不祥事として表面化した。
ここが今回の行政処分を考えるうえで極めて重要だ。
一部の社員が悪かった。
それだけなら、社員個人の犯罪や規程違反という話で終わる。
しかし、
- 会社は過去の問題をどこまで把握していたのか
- 把握したときに他支社まで横展開して調べたのか
- 同じことが他の営業社員でも起きていないか確認したのか
- 営業社員を監督する仕組みは機能していたのか
そこまで問われ始めると、責任は個人から組織へ移る。
プルデンシャル自身が認めた「営業制度のリスク」
さらに重いのは、プルデンシャル生命自身が、不祥事の原因について自社の営業制度にまで踏み込んでいることだ。
同社の調査では、営業社員を管理する営業管理職による活動管理が十分ではなかったとされた。
それだけではない。
顧客との密接な関係を悪用した金銭詐取。
不適切な投資商品の勧誘。
収入が不安定になった営業社員が顧客に金を貸してほしいと頼むケース。
営業成績を確保するため、営業社員が保険料の一部を負担する不正。
こうした事案まで確認された。
そして会社は、営業成績に大きく連動する報酬制度について、金銭的利益を強く重視する志向の人材を惹き付けるリスクがあるとの認識を示した。
これは「悪い社員がいた」というだけの説明ではない。
会社が設計した報酬システムそのものに、不正を誘発しかねない構造的リスクがあったと会社自身が認めたことになる。
“最強営業集団”の光と影
プルデンシャル生命の営業社員は「ライフプランナー」と呼ばれる。
高い営業力。
顧客との強い信頼関係。
紹介を中心に顧客を広げていく営業スタイル。
それが同社の大きな強みとして長年語られてきた。
売れば売るほど収入が増える。
紹介を広げれば広げるほど、顧客との人間関係が深くなる。
そして会社よりも「担当ライフプランナー個人」を信用する顧客が生まれる。
本来、それは理想的な営業モデルのはずだった。
しかし、その個人的信頼が悪用されたとき、会社の監視が届かない巨大なリスクへ変わる。
詐欺師がゼロから信用を作る必要はない。
すでにプルデンシャル生命というブランドが信用を与えてくれている。
そこに今回の問題の怖さがある。
社長辞任、そして90日間の営業自粛
約31億円という調査結果が公表された後、経営トップも責任を取ることになった。
間原寛社長は2月1日付で退任。
会社は改革を宣言した。
そして2月9日から、新規契約の販売活動を90日間自粛すると発表した。
ガバナンス態勢と営業制度を抜本的に見直すためだった。
普通なら、ここで会社は大きくブレーキを踏んだように見える。
ところが終わらなかった。
90日では足りず、さらに180日
4月22日。
プルデンシャル生命は販売自粛期間をさらに180日延長すると発表した。
この時点で顧客から寄せられた被害相談は約700件に達していた。
つまり1月に公表した「約500人、約31億円」で問題が終わったわけではなかった。
窓口を開けば、さらに声が上がってきた。
会社は補償を進めるため第三者を含む仕組みを整え、顧客対応を継続。
2026年3月期決算では、顧客への補償費用として約47億円を特別損失として計上した。
不正に受け取られた金額より、会社が計上した補償費用の方が大きい。
不祥事が企業経営に与えた打撃の大きさが分かる。
新規契約は前年同期比93%減
販売自粛の影響は数字にもはっきり表れた。
2026年4月から6月期の新規契約高は690億円。
前年同期から約93%減少した。
会社によれば、その大半は既存の法人契約に関連する追加加入などだったという。
つまり、通常の新規営業はほぼ止まった状態だった。
それでも金融庁は今回、業務停止命令を検討している。
ここが極めて重要だ。
会社はすでに事実上営業を止めていた。それでも「行政処分」が必要だと判断されつつある。
「自粛」と「業務停止命令」はまるで違う
一見すると、
「もともと新規営業を止めているなら、業務停止命令が出ても同じではないか」
と思うかもしれない。
まったく違う。
自粛は会社が自主的に決めたものだ。
会社自身の判断で実施し、その運用も基本的には会社が管理する。
一方、業務停止命令は行政処分。
監督官庁である金融庁が、保険業法に基づいて強制的に業務を止める。
金融機関にとって、
「自主的に営業を休んでいます」
と、
「監督官庁から営業を止められました」
では意味がまるで違う。
信用を商品にする生命保険会社なら、なおさらだ。
金融庁は半年以上にわたり立ち入り検査
金融庁は2026年1月末からプルデンシャル生命への立ち入り検査を進めてきたと報じられている。
検査は半年以上に及んだ。
金融庁が見ていたのは、個々の金銭トラブルだけではない。
- 不正を防ぐ内部管理態勢
- 営業社員を管理する仕組み
- 経営陣の管理能力
- 保険募集の適切性
- 法令順守体制
10月2日の報道では、こうした検査結果を踏まえ、金融庁が内部管理を巡る問題などについて会社側に指摘し、回答を求めているとされている。
行政処分は、その回答内容も踏まえて正式に公表される見通しだ。
なぜ「会社に任せておくだけでは足りない」のか
プルデンシャル生命は何もしてこなかったわけではない。
社長を交代した。
新規営業を自粛した。
自粛を延長した。
補償制度も設けた。
営業制度の見直しも進めている。
それでも金融庁が業務停止命令を検討するところまで来た。
それは行政側が単なる個別事件ではなく、会社の内部管理そのものに大きな問題がある可能性を重く見ていることを意味する。
つまり、
「悪い社員を辞めさせました」
では終わらない。
「なぜ100人を超える規模になるまで止められなかったのか」
という問いに会社全体が答えなければならない。
保険会社が最後に売っているのは「信用」
生命保険は契約期間が長い。
今日契約して、保険金を受け取るのが20年後、30年後ということも珍しくない。
その商品を売るために最も必要なのは何か。
結局は信用だ。
会社への信用。
営業担当者への信用。
「この人に資産状況を話しても大丈夫だ」
「この会社なら何十年後も保険金を払ってくれる」
という信用。
そして皮肉にも、プルデンシャル生命は、その「営業担当者と顧客の強い信頼関係」を武器にして成長してきた会社だ。
その強い関係が一部で悪用された。
会社は十分に監視できなかった。
問題が積み重なった。
そして2026年、ついに行政が営業そのものを止めることを検討するところまで来た。
これは「悪い営業マンが100人いた」で終わる話なのか
ここまで来ると、最大の疑問はそこだ。
100人を超える問題社員が、偶然同じ会社に集まっていただけなのか。
それとも、組織や報酬制度、管理体制のどこかに不祥事を生みやすい構造があったのか。
会社自身の調査は後者のリスクを認めている。
- 営業社員と顧客の関係があまりに密接
- 営業管理職による監督が十分ではなかった
- 本社からのけん制が弱かった
- 新契約獲得に大きく依存する報酬制度
- 営業社員の収入の不安定さ
- 問題が個別案件として処理され、組織全体のリスクとして把握されなかった可能性
一つの不祥事なら「個人」。
100人を超えれば「組織」。
30年以上続けば「文化」。
そう疑われても仕方がない規模になってしまった。
そして10月、「自主改革」から「行政処分」へ
プルデンシャル生命はすでに営業を止めていた。
社長も代えた。
補償も始めた。
営業制度も見直すとした。
それでも金融庁は、業務停止命令を出す方向で調整に入った。
報道では、数カ月間、新規の営業を停止させる見通しとされている。
正式な処分内容は、会社側の回答などを踏まえて公表される。
現時点で「すでに業務停止命令が発出された」と書くのは正確ではない。
だが「業務停止命令へ」というところまで来たこと自体が、今回の不祥事の異常さを物語っている。
本当に問われるのは「31億円」ではない
今回の問題を金額だけで見れば、約31億円。
もちろん巨大な金額だ。
だが、本当に重いのはそこだけではない。
なぜ30年以上続いたのか。
なぜ100人を超えたのか。
なぜ約500人もの顧客が巻き込まれたのか。
なぜ管理職は止められなかったのか。
なぜ本社はもっと早く構造問題として認識できなかったのか。
一つ一つを見ると別の事件に見える。
しかし全部を一本につなげると、
「営業力を最大化するためにつくられた仕組みに対して、会社の管理能力が追いついていなかったのではないか」
という巨大な疑問が浮かび上がる。
“最強営業集団”が突きつけられた最も重い問い
プルデンシャル生命は、ライフプランナーという独自の営業モデルを武器にしてきた。
優秀な営業社員。
高い報酬。
紹介による顧客開拓。
顧客との深い関係。
営業マンとして成功すれば、一般的な会社員とは比較にならない報酬を得るケースもある。
それは長年、プルデンシャルの強さだった。
ところが2026年、その強さの裏側にあったリスクが一気に表面化した。
顧客と近すぎる。
社員個人の力が強すぎる。
成果報酬への依存度が高い。
管理が追いつかない。
そして、問題社員を切るだけでは組織が変わらない。
もし金融庁から正式に業務停止命令が出れば、問われるのは不祥事を起こした社員だけではない。
会社を設計してきた経営陣。
営業制度。
人材採用。
報酬。
支社管理。
コンプライアンス。
そして「プルデンシャル式」と呼ばれてきた営業文化そのものだ。
31億円という数字は、事件の大きさを象徴している。
だが、本当に恐ろしい数字は別にある。
1991年。
100人超。
約500人。
そして30年以上。
これは突然起きた事故ではない。
長い年月をかけて見過ごされ、積み重なり、ついに会社自身では止めきれない問題として表面化した。
プルデンシャル生命がこれから失った信用を取り戻せるのか。
それとも今回の行政処分が、同社の営業モデルそのものを変える転換点になるのか。
正式な処分内容が発表されたとき、本当に問われるのは「何カ月営業を止めるのか」ではない。
30年以上にわたって積み重なった問題を生んだ会社が、本当に別の会社へ生まれ変われるのか。
その一点なのかもしれない。